
✓ Sammenlign kviklån på ÅOP, rente og samlet tilbagebetaling
✓ Se lånebeløb, løbetid og krav side om side
✓ Du ansøger hos den långiver, du selv vælger
Reklameinformation: Gennemsigtighed over for dig som bruger
Tankpenge.dk er en sammenligningstjeneste, hvor du kan sammenligne lån fra over 22 låneudbydere. Selvom vi samarbejder med mange udbydere på tværs af markedet, bør oversigten ikke opfattes som en fuldstændig oversigt over alle lån og udbydere i Danmark.
Vi ønsker at være helt åbne over for dig som bruger: Tankpenge.dk kan modtage kommission, hvis du klikker dig videre eller ansøger via links på siden. Kommission kan påvirke, hvilke udbydere vi fremhæver, men sortering, filtrering og de viste oplysninger bygger på objektive data og påvirkes ikke af kommission.
Alle tal og oplysninger er baseret på udbydernes egne offentliggjorte data og opdateres løbende, så du får et så korrekt og aktuelt overblik som muligt.
Vores vurderinger og guides er dog altid baseret på faste kriterier og objektive oplysninger. Vi vurderer udbydere ud fra blandt andet ÅOP, vilkår, løbetid, gennemsigtighed og ansøgningsproces – og vi fravælger udbydere, hvis deres vilkår eller information ikke lever op til vores standarder.
Vi bruger betydelig tid på research og gennemgang af vilkår, så du får et opdateret og troværdigt overblik. Indholdet opdateres løbende og gennemgås redaktionelt.
Du kan læse mere om vores metode og tilgang på siden
sådan vurderer vi banker og låneudbydere.
På om os kan du læse mere om Tankpenge.dk, og på siden
sådan tjener vi penge forklarer vi vores forretningsmodel.
Vi beskriver også, hvordan vi arbejder med
brugernes sikkerhed.



Find trygt dit næste lån med Tankpenge
Tankpenge.dk er en sammenligningstjeneste, hvor du kan sammenligne lån fra udvalgte låneudbydere. Oversigten er ikke en fuldstændig liste over alle lån og udbydere i Danmark. Vi samarbejder kommercielt med nogle udbydere og kan modtage provision, hvis du klikker videre eller ansøger via links på siden. Kommercielle samarbejder kan påvirke, hvilke udbydere der vises og fremhæves. Når du bruger filtre eller sortering, sorteres der efter de viste oplysninger, fx ÅOP, lånebeløb, løbetid eller alderskrav.
Læs mere om hvordan vi tjener penge og hvordan vi vurderer banker og låneudbydere.
Tankpenge.dk er omtalt i danske medier:


Læsetid: 10 min.Opdateret: 10. november 2026
Hvad er et kviklån?
Et kviklån er et forbrugslån uden sikkerhed, som du ansøger om online med MitID. Lånet er hverken bundet til et bestemt formål eller sikret ved pant, og långiveren skal altid foretage en grundig vurdering af din økonomi, før lånet kan godkendes. Ifølge dansk lov må ÅOP højst være 35 %, og de samlede omkostninger må aldrig overstige det lånte beløb – du kan altså ikke komme til at betale mere end det dobbelte tilbage.
Markedet har ændret sig meget, siden begrebet opstod. I dag overlapper kviklån i høj grad med almindelige online forbrugslån og adskiller sig mest ved den digitale ansøgning. Juridisk er et kviklån derfor ikke en særlig lånetype: det er forbrugerkredit på linje med andre forbrugslån og er omfattet af de samme regler om kreditværdighedsvurdering, ÅOP, omkostningsloft og fortrydelsesret.
Du møder ofte samme type lån under flere navne:
- Kvik lån
- Quick lån
- Hurtiglån
- Online lån
- Minilån
- SMS lån
Navnet fortæller intet om, hvor billigt eller dyrt lånet er. Når du sammenligner kviklån, betyder disse tal langt mere end selve betegnelsen: ÅOP, rente, gebyrer, løbetid, månedlig ydelse og samlet tilbagebetaling.
SMS lån er den ældre betegnelse fra dengang, mange små lån blev markedsført via mobilen. Har du kun brug for et mindre beløb, kan du i stedet sammenligne mikrolån. Skal pengene bruges til en uventet regning eller en anden akut udgift, kan du læse vores guide til at låne penge akut.
Advarsel! Det koster penge at låne penge
Kviklån - Sammenligning
Kviklån
Kviklån oversigt – sammenlign lån i 2026
I oversigten øverst på siden kan du sammenligne aktuelle kviklån og andre online lån ét sted. Se især på ÅOP, debitorrente, lånebeløb, løbetid, månedlig ydelse, samlet tilbagebetaling og alderskrav.
Det er fristende at sortere efter den laveste rente, men renten alene fortæller ikke hele historien. Et lån med lav rente kan have etableringsgebyrer eller andre omkostninger, og en lang løbetid kan gøre den samlede pris høj, selv når den månedlige ydelse ser attraktiv ud. Det mest konkrete sammenligningstal er derfor ofte den samlede tilbagebetaling – altså hvor mange kroner du i alt skal betale tilbage, hvis lånet løber som aftalt.
Vil du se flere selskaber, finder du dem i vores oversigt over låneudbydere.
Advarsel! Det koster penge at låne penge
Låneformidler
Hos Lendo kan du sammenligne flere lånetilbud med én samlet ansøgning. Det er gratis og uforpligtende at se dine muligheder.
Lendo passer især til dig, der vil have et hurtigt overblik over renter, vilkår og månedlig ydelse fra flere banker. Du skal som udgangspunkt være mindst 18 år, have dansk adresse og ikke være registreret i RKI.
Én ansøgning til op til 19 banker
Kviklån og udbetaling – det skal du vide
Mange spørger til, hvornår pengene kan udbetales ved et kviklån. Men der er forskel på godkendelse og udbetaling. Långiveren skal først foretage en grundig kreditvurdering, og selv efter en godkendelse står pengene ikke nødvendigvis på kontoen med det samme.
Bruger långiveren en almindelig bankoverførsel, kan der gå 1-3 bankdage. Ved en straksoverførsel afhænger det af långiveren, og om din bank understøtter det. Vil du vide, hvornår et kviklån kan udbetales, bør du derfor undersøge:
- Hvordan ansøgningen behandles
- Om udbyderen bruger straksoverførsel
- Hvornår på dagen lånet bliver udbetalt
- Om udbetaling kan ske i weekenden
- Om din bank understøtter straksbetaling
Se også vores særskilte guide om straks lån.
Det afhænger udbetalingen af
Udbetaling forudsætter normalt, at du bliver godkendt, at ansøgningen er komplet, at der ikke mangler dokumentation, at du har accepteret lånetilbuddet, og at din bank kan modtage overførslen.
Ansøger du sent på dagen hos en långiver, der bruger almindelig bankoverførsel, kan pengene først komme næste bankdag. Et svar på din ansøgning er altså ikke det samme som penge på kontoen. Planlæg derfor med god tid, og lad ikke hensynet til, hvornår pengene kan udbetales, afgøre dit valg af kviklån. Se altid på den samlede pris og på, om du reelt har råd til ydelsen, før du ansøger om et kviklån.
Udbetaling i weekenden
Nogle udbydere behandler ansøgninger og udbetaler lån i weekenden, mens andre først sender pengene næste bankdag. Er tidspunktet vigtigt for dig, bør du tjekke den konkrete udbyders oplysninger om weekendudbetaling, før du ansøger.
Lad dog ikke hastigheden stå alene. Et dyrere lån bliver ikke bedre for din økonomi, bare fordi du får pengene nogle timer tidligere.
Sådan søger du kviklån online
Ansøgningen foregår normalt digitalt, og processen ser typisk sådan ud:
- Vælg lånebeløb. Tag udgangspunkt i det beløb, du faktisk har brug for.
- Sammenlign flere muligheder. Se ÅOP, løbetid, ydelse og samlet tilbagebetaling.
- Udfyld ansøgningen. Du skal normalt oplyse blandt andet indkomst og økonomiske forhold.
- Identificér dig med MitID. Det bruges normalt også ved digital underskrift.
- Vent på kreditvurderingen. Långiveren skal foretage en grundig vurdering af din økonomi.
- Læs lånetilbuddet. Kontrollér alle omkostninger, før du accepterer.
Du er ikke forpligtet til at tage et lån, bare fordi du sender en ansøgning eller modtager et tilbud. Det er netop før underskriften, du bør sammenligne det konkrete tilbud med andre muligheder.
Ansøgning uden lønseddel
Hos nogle långivere skal du ikke manuelt uploade en lønseddel i selve ansøgningen. Det betyder ikke, at långiveren springer kontrollen af din økonomi over – en kreditgiver skal altid kunne vurdere, om din økonomi kan bære lånet.
Afhængigt af din situation kan der derfor blive behov for yderligere oplysninger eller dokumentation, for eksempel lønsedler, årsopgørelse, budget, oplysninger om eksisterende gæld eller andre økonomiske oplysninger. En digital proces er altså ikke det samme som et lån uden økonomisk kontrol.
Krav til kviklån
Kravene varierer mellem udbyderne, men de fleste tager udgangspunkt i, at du er myndig, bor i Danmark og har en sund nok økonomi til at bære ydelsen.
| Krav | Hvad betyder det? |
|---|---|
| Alder | Du skal mindst være myndig. Flere långivere har en højere minimumsalder. |
| Dansk bopæl | Mange kræver fast folkeregisteradresse i Danmark. |
| Bankkonto | Du skal normalt have en konto, pengene kan udbetales til. |
| MitID | Bruges til identifikation og digital underskrift. |
| Indkomst og økonomi | Din økonomi skal kunne bære den nye låneydelse. |
| Kreditvurdering | Långiveren skal vurdere din betalingsevne. |
| RKI | Mange långivere afviser ansøgere med betalingsanmærkninger. |
| Låneudbyder | Alder |
| Nordcredit | 20 år |
| Sambla | 18 år |
| Lendo | 18 år |
| Letfinans | 18 år |
| Matchbanker | 18 år |
| Cashper | 18 år |
| Ferratum | 22 år |
| Digifinans | 18 år |
Lån som 18-årig
Du kan søge lån som 18-årig hos nogle långivere. Men mange udbydere har deres egne minimumsaldre og kan eksempelvis kræve, at du er 20, 21, 22 eller 23 år.
At du opfylder alderskravet, betyder ikke, at du automatisk bliver godkendt. Din indkomst, eksisterende gæld, faste udgifter og rådighedsbeløb indgår stadig i kreditvurderingen.
Lån trods RKI
De fleste almindelige udbydere af usikrede lån er meget tilbageholdende med at låne til personer, der står registreret i RKI eller Debitor Registret. En betalingsanmærkning viser, at der tidligere har været problemer med at betale gæld, og det påvirker mulighederne for at få ny kredit. Har du allerede betalingsproblemer, bør du være særligt forsigtig med at optage ny gæld.
Et alternativ kan i nogle tilfælde være et lån mod pant. Hos Pantsat.dk stiller du en værdigenstand som sikkerhed. Det er en anden lånetype med en anden risiko: kan du ikke betale lånet, kan du miste genstanden.
Rådighedsbeløb – en vigtig del af kreditvurderingen
Rådighedsbeløbet er det beløb, du har tilbage, når dine faste udgifter er betalt. Det skal blandt andet dække mad, tøj, transport, fritid, uforudsete udgifter og den nye låneydelse.
Der findes ikke ét bestemt rådighedsbeløb, som automatisk giver godkendelse hos alle långivere. Långiveren foretager en konkret vurdering, så to personer med samme løn sagtens kan få forskellige svar. Den ene kan have meget lave boligudgifter og ingen gæld, mens den anden har billån, kreditkortgæld og høj husleje.
Bliver alle godkendt, eller kan man låne uden kreditvurdering?
Nej, ingen af delene. Ingen lovlig, professionel långiver kan love, at alle ansøgere bliver godkendt, og der findes ikke lovlige kviklån, hvor kreditvurderingen helt springes over. Før et forbrugslån kan ydes, skal långiveren altid vurdere din kreditværdighed – det gælder også digitale ansøgninger, og fra 20. november 2026 er kravene til vurderingen skærpet.
Vurderingen sker blandt andet ud fra indkomst, faste udgifter, eksisterende gæld, kreditter, rådighedsbeløb og betalingshistorik. En digital ansøgning er derfor ikke det samme som en sikker godkendelse. Du kan få afslag, hvis långiveren vurderer, at din økonomi ikke har tilstrækkeligt råderum til den nye gæld. Lover en hjemmeside “lån uden kreditvurdering” eller “alle bliver godkendt”, bør du være skeptisk.
Har du fået afslag flere steder, bør du ikke bare fortsætte med at sende flere ansøgninger. Undersøg i stedet, om beløbet er for højt, om eksisterende gæld fylder for meget, om de faste udgifter er for høje, eller om du bør vente med at låne.
Renter og ÅOP på kviklån
Prisen på et kviklån afhænger blandt andet af lånebeløbet, renten, ÅOP, gebyrer, løbetiden og din kreditvurdering. To personer får derfor ikke nødvendigvis samme tilbud hos den samme långiver. En ansøger med stabil indkomst, lav gæld og et godt rådighedsbeløb kan få bedre vilkår end en ansøger med en mere presset økonomi.
Hvad betyder ÅOP?
ÅOP står for årlige omkostninger i procent og samler både rente og de relevante gebyrer i ét tal. Derfor er ÅOP normalt mere brugbar end debitorrenten alene, når du sammenligner lån. Læs mere i vores guide om ÅOP på lån.
Du bør helst sammenligne ÅOP på lån med samme lånebeløb og løbetid, for et lån med lavere ÅOP kan godt ende med at koste flere kroner i praksis, hvis løbetiden er meget længere.
Eksempler på prisen på kviklån
| Lånebeløb | Løbetid | Månedlig ydelse | ÅOP | Samlet tilbagebetaling | Pris i kroner |
|---|---|---|---|---|---|
| 5.000 kr. | 12 mdr. | 469 kr. | 24,9 % | 5.628 kr. | 628 kr. |
| 10.000 kr. | 12 mdr. | 938 kr. | 24,97 % | 11.260 kr. | 1.260 kr. |
| 20.000 kr. | 48 mdr. | 567 kr. | 18,9 % | 27.227 kr. | 7.227 kr. |
Eksemplerne viser, hvorfor en lav ÅOP ikke nødvendigvis giver den laveste samlede pris. Lånet på 20.000 kr. har lavere ÅOP, men løber langt længere, og derfor bliver de samlede renteomkostninger højere. Tallene er illustrative regneeksempler – din personlige pris fremgår først af det konkrete lånetilbud.
Løbetiden har stor betydning
En lang løbetid sænker normalt den månedlige ydelse, og det kan være fristende. Til gengæld betaler du renter over længere tid. Det er derfor bedre at finde den korteste løbetid, hvor ydelsen stadig passer realistisk ind i dit budget.
Du bør samtidig have luft til uforudsete udgifter. Et budget, der kun lige akkurat hænger sammen efter låneydelsen, er sårbart.
Kviklån beregner
En låneberegner kan give et billede af sammenhængen mellem lånebeløb, rente, løbetid, månedlig ydelse og samlet tilbagebetaling. Brug beregningen, før du sender ansøgningen. Er ydelsen højere, end dit budget komfortabelt kan bære, er et mindre lån eller en anden løsning bedre.
| Samlet kreditbeløb | 50.000 kr. |
|---|---|
| Løbetid | 48 mdr. |
| Månedlig ydelse | 1.218 kr. - 1.415 kr. |
| Variabel debitorrente | 7% – 22,51% |
| ÅOP | 3,6% – 24,99% |
| Oprettelses Gebyr | 500 kr. |
| Samlede kreditomkostninger | 8.418 kr. – 17.895 kr. |
| Samlet tilbagebetaling | 58.418 kr. – 67.895 kr. |
Eksempel: Se hvad et kviklån på 20.000 kr. kan koste. Juster lånebeløb, løbetid og ÅOP og få hurtigt overblik over din månedlige ydelse, samlede tilbagebetaling og renteomkostninger.
Hvor meget koster et kviklån på 20.000 kr.
Billigste kviklån med lav rente
Det billigste kviklån findes ikke alene ved at se på den laveste annoncerede rente. Mange långivere og låneformidlere skriver “rente fra” eller “ÅOP fra”, men den laveste sats gives ikke nødvendigvis til alle. Den afhænger blandt andet af din økonomi, din kreditværdighed, lånebeløbet og løbetiden.
Nogle låneformidlere og sammenligningstjenester annoncerer renter eller ÅOP fra meget lave niveauer. Det betyder kun, at intervallet starter der – din personlige pris kan blive højere. Vil du finde et billigt kviklån, bør du:
- Indhente mere end ét konkret tilbud
- Sammenligne omtrent samme beløb og løbetid
- Se på ÅOP
- Kontrollere gebyrer
- Se på samlet tilbagebetaling
- Undersøge mulighed for førtidig indfrielse
På mindre lån er det især vigtigt at se på gebyrerne. Et etableringsgebyr fylder procentuelt langt mere på et lån på 3.000 kr. end på et lån på 30.000 kr.
| Udbyder | ÅOP | Lånebeløb |
|---|---|---|
| 1. Myloan24 | ÅOP fra 2,04 - 24,99% | Lån fra 10.000 - 400.000 kr. |
| 2. Matchbanker | ÅOP fra 2,04 - 24,99% | Lån fra 10.000 - 400.000 kr. |
| 3. Letfinans | ÅOP fra 3,69 - 24,99% | Lån fra 15.000 - 400.000 kr. |
| 4. Lendo | ÅOP fra 7,40 - 9,24% | Lån fra 20.000 - 400.000 kr. |
| 5. Bankly | ÅOP fra 7,40 - 9,24% | Lån fra 10.000 - 400.000 kr. |
| 6. Bank Norwegian | ÅOP fra 9,15 - 20,73% | Lån fra 5.000 - 400.000 kr. |
| 7. Facitlån | ÅOP fra 9,39 - 24,98% | Lån fra 10.000 - 300.000 kr. |
| 8. ArcadiaFinans | ÅOP fra 11,85 - 20,84% | Lån fra 25.000 - 500.000 kr. |
| 9. Creditstar | ÅOP fra 23,49 - 23,49% | Lån fra 6.000 - 120.000 kr. |
| 10. Ferratum | ÅOP fra 24,99 - 24,99% | Lån fra 2.500 - 40.000 kr. |
Direkte låneudbyder eller låneformidler?
Når du sammenligner kviklån online, møder du både direkte långivere og låneformidlere. Det er ikke det samme.
Direkte låneudbyder
En direkte låneudbyder er virksomheden, der faktisk yder kreditten. Det er långiveren, der vurderer din ansøgning, fastlægger vilkårene, indgår kreditaftalen og udbetaler pengene. Ferratum er et eksempel på en direkte udbyder af digital kredit.
Låneformidler
En låneformidler forsøger at matche din ansøgning med relevante banker eller långivere. Fordelen er, at én ansøgning kan give adgang til flere tilbud, hvilket gør det lettere at sammenligne rente, ÅOP, løbetid, månedlig ydelse og samlet tilbagebetaling. Det er stadig den enkelte långiver, der afgør, om du kan godkendes.
Nye kviklån i 2026
Der kommer løbende nye lån, låneformidlere og digitale kreditprodukter på markedet. Et nyt kviklån er ikke en særlig lånetype – det betyder blot, at produktet eller virksomheden er relativt ny på markedet.
Nye låneudbydere kan forsøge at tiltrække kunder med lav introduktionsrente, lavere gebyrer eller helt nye kreditprodukter. Det gør ikke automatisk lånet billigere. Sammenlign nye kviklån efter de samme kriterier som de etablerede: ÅOP, løbetid, rente, gebyrer og samlet tilbagebetaling.
Låneudbydere og formidlere i 2026
Markedet består både af direkte långivere og tjenester, der hjælper dig med at sammenligne flere tilbud.
| Udbyder | Type | Relevant hvis du vil |
|---|---|---|
| Lendo | Låneformidler | Indhente tilbud fra flere långivere med én ansøgning |
| MyLoan24 | Sammenligningstjeneste | Sammenligne forskellige lånemuligheder og renter |
| Matchbanker | Lånesammenligning | Se muligheder ud fra beløb og løbetid |
| Letfinans | Låneformidler | Undersøge større forbrugslån og flere banktilbud |
| Ferratum | Direkte kreditudbyder | Ansøge direkte om digital kredit |
Det er ikke en rangering, hvor nummer ét automatisk er det bedste lån. Dit bedste tilbud afhænger af din økonomi, dit ønskede beløb, løbetiden, din kreditvurdering og den konkrete rente, du bliver tilbudt.
Lån med 30 dages løbetid
De meget korte kviklån, som tidligere kunne have en løbetid på eksempelvis 30 dage, fylder mindre på det danske marked i dag. Lovændringerne i 2020 gjorde det vanskeligere at tilbyde ekstremt dyre, korte forbrugslån, og i dag ser du oftere kreditter med flere måneders tilbagebetaling, revolverende kredit og online forbrugslån.
En kort løbetid kan sænke de samlede renteomkostninger, men til gengæld bliver den månedlige ydelse højere. Det afgørende er derfor, om ydelsen passer ind i budgettet.
Kan du betale kviklånet ud før tid?
Ja. Ved forbrugslån har du efter kreditaftaleloven ret til at betale hele eller dele af gælden tilbage før den oprindelige slutdato, og du har samtidig krav på en reduktion af de samlede kreditomkostninger. Det kan spare dig for renter, du ellers skulle have betalt resten af løbetiden.
Inden du vælger lån, kan du derfor undersøge, om ekstra afdrag er muligt, om hele lånet kan indfries, og om der er omkostninger ved førtidig tilbagebetaling. Det er især relevant, hvis du forventer at kunne betale gælden hurtigere end planlagt.
Fordele og ulemper ved kviklån
Et kviklån kan fordele en udgift over tid, men det har også klare ulemper. Vejer du de to sider op mod hinanden, før du ansøger, undgår du forhastede valg.
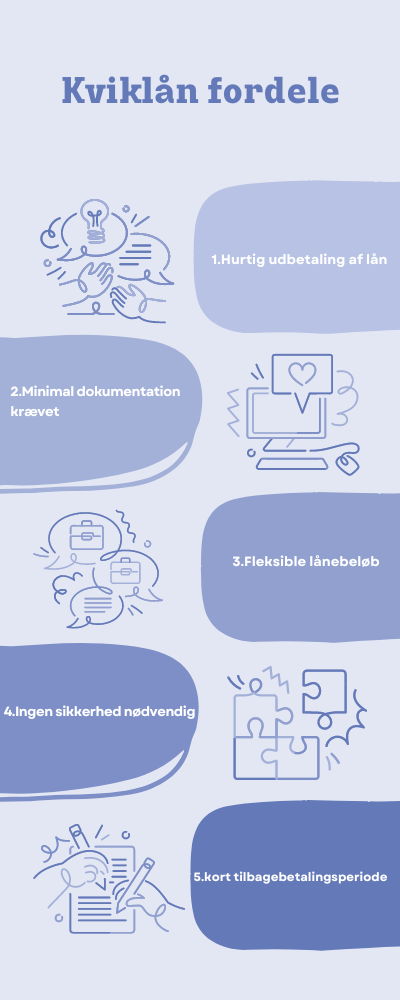
Fordele ved kviklån:
- Digital ansøgning. Du kan normalt klare hele processen online.
- Digital behandling. Mange ansøgninger behandles digitalt, men kreditvurderingen skal være grundig.
- Udbetaling til din bankkonto. Se udbetalingsvilkårene hos den enkelte långiver.
- Ingen sikkerhed. Du behøver normalt ikke stille bil eller bolig som pant.
- Fri anvendelse. Du vælger normalt selv, hvad pengene skal bruges til.
Ulemper ved kviklån:
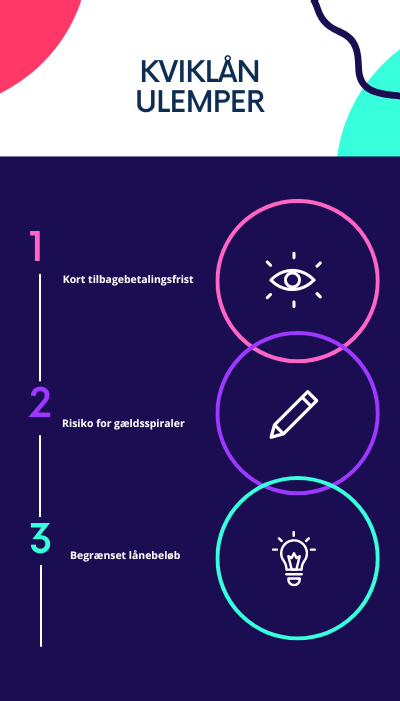
- Kan være dyrt. Renten og ÅOP kan ligge højt sammenlignet med andre lånetyper.
- Høj månedlig ydelse. Især ved kort løbetid.
- Risiko for gældsproblemer. Et nyt lån bør ikke bruges til at holde anden dyr gæld kørende.
- Ekstra omkostninger ved misligholdelse. For sen betaling kan føre til rykkere og inkasso.
- Hastigheden kan føre til forhastede valg. Sammenlign altid, før du underskriver.
Alternativer til kviklån
Et kviklån er ikke altid den billigste måde at løse et økonomisk problem på. Før du låner, bør du undersøge alternativerne.
| Mulighed | Typisk fordel | Typisk ulempe | Passer bedst til |
|---|---|---|---|
| Kviklån | Digital behandling | Kan have højere omkostninger | Mindre og kortvarige behov |
| Forbrugslån | Større beløb og ofte lavere rente | Længere tilbagebetaling | Større planlagte udgifter |
| Kassekredit | Fleksibel adgang til kredit | Kan blive dyr ved lang tids brug | Midlertidige udsving |
| Afdragsordning | Kan være gratis | Kræver at kreditor accepterer | En konkret regning |
| Samlelån | Kan samle dyr gæld til én betaling | Kræver ny kreditvurdering | Flere eksisterende lån |
Overvejer du et nyt kviklån for at betale af på et gammelt lån, bør du være ekstra forsigtig. Det kan være begyndelsen på en gældsspiral. Undersøg i stedet, om eksisterende dyr gæld kan omlægges, og regn efter, om det samlet set bliver billigere.
Akut behov for penge
Kviklån bliver ofte søgt i forbindelse med uventede udgifter, for eksempel en tandlægeregning, en bilreparation, et depositum, hvidevarer, der går i stykker, eller en anden uventet regning.
Et lån kan løse det umiddelbare problem, men udgiften forsvinder ikke – den bliver flyttet frem i tiden og bliver større på grund af renter og eventuelle gebyrer. Er problemet én enkelt regning, kan det derfor være værd at spørge kreditor om en afdragsordning, før du optager et lån.
Regler for kviklån i Danmark
Kviklån og andre forbrugslån er omfattet af regler, der blandt andet skal begrænse meget dyre kreditter. Nedenfor er de vigtigste.
ÅOP-loft på 35 %
Et forbrugslån må som udgangspunkt ikke indgås med en ÅOP over 35 %. Loftet har været gældende siden 1. juli 2020 og gælder alle typer långivere. Det betyder ikke, at et lån med 30 eller 34 % ÅOP er billigt – 35 % er et lovligt maksimum, ikke en anbefaling.
Omkostningsloft på 100 %
Der gælder også et omkostningsloft på 100 %. De samlede kreditomkostninger må ikke overstige det oprindeligt lånte beløb, så du aldrig betaler mere end det dobbelte tilbage. Loftet omfatter blandt andet renter, gebyrer, strafrenter og inkassoomkostninger og skal beskytte mod, at en mindre gæld vokser næsten ubegrænset. Det gælder dog ikke for lån mod pant i fast ejendom eller for kassekreditter uden fast udløbsdato.
Markedsføringsregler ved høj ÅOP
Der gælder desuden begrænsninger i markedsføringen af forbrugskreditter med en ÅOP på 25 % eller derover. Sådanne lån må som udgangspunkt ikke markedsføres til forbrugere – bortset fra på udbyderens egen hjemmeside. Det er ikke det samme som ÅOP-loftet på 35 %: et lån kan altså være inden for det lovlige prisloft og samtidig være omfattet af markedsføringsbegrænsninger.
Kreditvurdering er et krav
En långiver skal altid vurdere din kreditværdighed, før et lån kan ydes. Det gælder også små lån – en digital proces ændrer ikke på kravet. Fra 20. november 2026 er kravene til kreditvurderingen skærpet, og vurderingen skal være grundig.
Betænkningstid på visse korte lån
For nogle kortfristede forbrugslån skal der gå 48 timer, fra du modtager lånetilbuddet, til du kan acceptere det og få pengene udbetalt. Reglen giver dig tid til at tænke dig om og til at sammenligne tilbuddet med andre muligheder, før du binder dig.
Nye regler for forbrugerkredit fra november 2026
Den 20. november 2026 træder nye regler i kraft som følge af EU’s reviderede forbrugerkreditdirektiv (2023/2225), der i Danmark er gennemført ved en ændring af kreditaftaleloven.
Reglerne udvider det område, der er omfattet af forbrugerbeskyttelse og tilsyn, til også at dække produkter, der i dag falder uden for loven, blandt andet:
- Små lån under 200 euro
- Rentefrie lån
- Overtræk på konti
- “Køb nu, betal senere”-løsninger (BNPL)
Samtidig skærpes kravene til udbyderne: de skal handle redeligt og gennemsigtigt, aggressivt salg og forudafkrydsede samtykkefelter forbydes, og oplysninger før aftaleindgåelse skal gives i standardiserede formularer med fokus på blandt andet ÅOP, gebyrer og fortrydelsesret. De danske regler om ÅOP-loft på 35 %, omkostningsloft på 100 % og markedsføringsforbud over 25 % ÅOP fortsætter uafhængigt af direktivet. Markedsføring af lån skal desuden indeholde advarslen “Advarsel! Det koster penge at låne penge” og må ikke fremhæve, hvor nemt eller hurtigt der kan opnås kredit.
Ændringerne er relevante, fordi markedet i dag ikke kun består af traditionelle kviklån, men også af kreditkonti, afbetalingsløsninger og andre former for digital forbrugskredit, der hidtil har været mindre reguleret. Vi opdaterer siden, når ændringerne får konkret betydning for de produkter, der vises i sammenligningen.
14 dages fortrydelsesret
Som forbruger har du som udgangspunkt 14 dages fortrydelsesret på en kreditaftale. Fristen løber fra den dag, du indgår aftalen eller modtager lånevilkårene.
Fortryder du, skal du give långiveren besked og tilbagebetale det lånte beløb samt de renter, der er påløbet efter reglerne. Fortrydelsesretten betyder altså ikke nødvendigvis, at lånet er gratis i de 14 dage.
Hvis du ikke kan betale dit kviklån
Kontakt långiveren med det samme, hvis du kan se, at en kommende ydelse bliver svær at betale. Udebliver betalingen, kan der komme rykkere, rykkergebyrer, inkasso, yderligere omkostninger og risiko for registrering i et skyldnerregister.
Jo tidligere du reagerer, desto bedre er muligheden typisk for at finde en løsning – for eksempel en afdragsordning eller en ændret betalingsdato. Er økonomien allerede alvorligt presset, findes der gratis og uvildig gældsrådgivning, du kan trække på.
Sådan sammenligner Tankpenge.dk kviklån
Tankpenge.dk er en kommerciel sammenligningstjeneste og ikke selv långiver. Vi kan modtage provision fra samarbejdspartnere, hvis en bruger går videre til en låneudbyder gennem siden.
Når vi sammenligner kviklån, ser vi blandt andet på ÅOP, debitorrente, lånebeløb, løbetid, månedlig ydelse, samlet tilbagebetaling, udbetalingstid, krav til ansøgeren, gennemsigtighed, og om virksomheden er långiver eller formidler.
Et lån bliver ikke automatisk bedre, fordi pengene kan udbetales hurtigt. Pris, vilkår og din mulighed for at betale lånet tilbage er mindst lige så vigtige. Oplysninger om lån og udbydere kontrolleres løbende, men din konkrete rente kan først ses i det personlige lånetilbud.
Læs også om vores tilgang i Lån med sund fornuft og vores univers med viden om lån.
Advarsel! Det koster penge at låne penge
| Udbyder | Trustpilot | Ansøg |
|---|---|---|
|
Trustpilot 4,8/5 | Ansøg nu |
|
Trustpilot 4,5/5 | Ansøg nu |
|
Trustpilot 4,6/5 | Ansøg nu |
|
Trustpilot 4,5/5 | Ansøg nu |
|
Trustpilot 4,6/5 | Ansøg nu |
Nyttige kilder, rådgivning og offentlig information
Når man overvejer lån eller står i en presset økonomisk situation, er det vigtigt også at kende sine rettigheder og alternativer. Her har vi samlet uafhængige, offentlige kilder og gratis rådgivning, som kan hjælpe med overblik, regler og støtte – uanset om et lån er den rigtige løsning eller ej.
Regler og tilsyn med finansielle virksomheder
Gratis og uvildig rådgivning om økonomi
Overblik over gæld til det offentlige
Officiel borgerinformation om økonomi og ydelser
Ofte stillede spørgsmål om kviklån
Hvad er et kviklån?
Et kviklån er et forbrugslån uden sikkerhed, hvor du ansøger online. Juridisk er det ikke en særlig lånetype: det følger de samme grundlæggende regler som andre forbrugslån, herunder krav om kreditvurdering og ÅOP-loft.
Hvornår får man udbetalt et kviklån?
Det kommer an på udbyderen og din bank. Via almindelig bankoverførsel kan der gå 1-3 bankdage, og lånet kan først udbetales, når det er godkendt, og du har accepteret tilbuddet. Det afhænger både af, hvornår på dagen du bliver godkendt, og hvilken betalingsmetode långiveren benytter.
Kan jeg få kviklån med straks udbetaling?
Det afhænger af udbyderen og din bank. Du skal under alle omstændigheder igennem en grundig kreditvurdering først, og mangler långiveren oplysninger fra dig, kan det trække processen ud.
Kan man få kviklån udbetalt i weekenden?
Det er muligt hos nogle udbydere, men langt fra alle. Søger du fredag aften eller i løbet af weekenden, er det derfor en god idé at tjekke på forhånd, om långiveren rent faktisk behandler ansøgninger og udbetaler lån uden for bankernes normale åbningstid – ellers kan du risikere at vente til mandag.
Hvordan finder jeg det billigste og bedste kviklån?
Der findes ikke ét fast svar, for det bedste kviklån afhænger af det konkrete tilbud, du selv får – ikke kun af den rente, der står i reklamen. Start med at sammenligne ÅOP og samlet tilbagebetaling for det beløb og den løbetid, du faktisk har brug for: det samme lån kan for eksempel ende med én samlet tilbagebetaling hos én udbyder og noget helt andet hos en anden, selv ved næsten samme annoncerede rente. Kig derefter på gebyrer og muligheden for at betale lånet ud før tid. Det billigste lån er heller ikke automatisk det, der udbetales først – de to ting hænger ikke nødvendigvis sammen.
Hvad betyder ÅOP, og hvad er forskellen på rente og ÅOP?
ÅOP står for årlige omkostninger i procent og samler både rente og relevante gebyrer i ét tal. Renten alene viser kun, hvad du betaler for selve kreditten, mens ÅOP lægger gebyrer og andre omkostninger oveni, så du får et samlet billede af, hvad lånet reelt koster dig om året. To lån med samme rente kan derfor ende med meget forskellig ÅOP, hvis det ene har højere etableringsgebyrer – og det er netop derfor, ÅOP normalt er det bedste tal at sammenligne lån ud fra.
Hvad er forskellen på kviklån og forbrugslån?
Der er ikke nogen skarp juridisk grænse mellem de to – begge er forbrugerkredit og reguleret på samme måde. I praksis bruges “kviklån” oftest om mindre beløb med digital ansøgning, mens “forbrugslån” gerne dækker over større beløb og længere løbetider.
Hvad er forskellen på en låneudbyder og en låneformidler?
En låneudbyder er virksomheden, der rent faktisk låner dig pengene og indgår kreditaftalen. En låneformidler gør noget andet: den sender eller matcher din ansøgning med én eller flere långivere, så du kan få flere tilbud at sammenligne ud fra samme ansøgning.
Bliver alle godkendt, eller kan jeg få kviklån uden kreditvurdering?
Nej, ingen af delene. Alle lovlige, professionelle långivere skal foretage en kreditværdighedsvurdering og afgøre, om din økonomi kan bære lånet, før de siger ja – uanset hvordan ansøgningen ser ud. Vurderingen skal være grundig og må ikke springes over. Vær derfor skeptisk over for sider, der lover garanteret godkendelse eller lån helt uden kontrol af din økonomi.
Kan jeg få kviklån uden lønseddel?
Hos nogle udbydere skal du ikke selv uploade en lønseddel, fordi oplysningerne kan indhentes eller kontrolleres digitalt i stedet. Det betyder dog ikke, at kontrollen forsvinder: långiveren kan stadig bede om lønsedler, budget eller anden dokumentation, hvis det bliver nødvendigt for at vurdere din økonomi.
Hvad betyder rådighedsbeløb?
Rådighedsbeløbet er det, du har tilbage hver måned, når faste udgifter og eksisterende gæld er betalt – altså det, der reelt er til rådighed til mad, transport og andet. Långiveren bruger tallet til at vurdere, om der også er plads til den nye låneydelse, uden at din økonomi bliver presset for langt.
Kan man få kviklån som 18-årig?
Ja, nogle långivere tager imod ansøgere fra 18 år. Andre sætter en højere minimumsalder, for eksempel 20, 21 eller 23 år. Uanset alder skal du stadig igennem den samme kreditvurdering som alle andre ansøgere.
Kan man få kviklån trods RKI?
De fleste almindelige långivere er meget tilbageholdende med at låne til personer, der står registreret i RKI eller Debitor Registret. Har du allerede betalingsproblemer, bør du tænke dig grundigt om, før du optager mere gæld – uanset om du kan finde en udbyder, der siger ja.
Hvor meget kan jeg låne med et kviklån?
Det varierer meget mellem udbyderne og afhænger også af din egen økonomi. Nogle kviklån er målrettet mindre beløb på et par tusind kroner, mens andre online forbrugslån går betydeligt højere op – i nogle tilfælde flere hundrede tusind kroner.
Hvor lang løbetid har et kviklån?
Løbetiden kan spænde fra få måneder til flere år, afhængigt af lånetype og beløb. En kort løbetid giver typisk en højere månedlig ydelse, men lavere samlede renteomkostninger – og omvendt ved en lang løbetid.
Findes der stadig kviklån med 30 dages løbetid?
De findes stadig, men er langt mindre almindelige end tidligere, efter lovændringerne i 2020 gjorde det sværere at udbyde ekstremt korte og dyre lån. I dag har de fleste online lån en længere løbetid, så betalingen fordeles over flere måneder i stedet.
Hvad er den højeste tilladte ÅOP på kviklån?
Loven sætter grænsen ved 35 % ÅOP – et forbrugslån må som udgangspunkt ikke have en højere ÅOP end det. Det er et lovligt maksimum, ikke en anbefaling, så et lån med en ÅOP tæt på 35 % er stadig et af de dyrere lån, du kan finde.
Hvad betyder omkostningsloftet på 100 %?
Omkostningsloftet sætter en grænse for, hvor store de samlede omkostninger på et forbrugslån må blive i forhold til det beløb, du oprindeligt lånte. Reglen skal forhindre, at en mindre gæld vokser næsten ubegrænset gennem renter, gebyrer og eventuelle rykkeromkostninger.
Findes der gratis kviklån?
Der findes kampagner med særlige vilkår i en begrænset periode, men “gratis” er sjældent hele sandheden. Tjek altid gebyrerne og – ikke mindst – hvad der sker, hvis lånet ikke er betalt tilbage, inden kampagneperioden udløber.
Kan jeg betale mit kviklån ud før tid?
Ja, mange forbrugslån kan indfries før den oprindelige slutdato, og det kan spare dig for renteudgifter, du ellers skulle have betalt resten af løbetiden. Tjek dog altid vilkårene i den konkrete låneaftale, da nogle långivere opkræver et mindre gebyr ved førtidig indfrielse.
Har jeg fortrydelsesret på et kviklån?
Ja, du har som forbruger som udgangspunkt 14 dages fortrydelsesret på en kreditaftale, ligesom på andre forbrugslån. Fortryder du, skal du tilbagebetale det lånte beløb samt de renter, der er påløbet i perioden, efter reglerne i din aftale.
Kan jeg få flere tilbud med én låneansøgning?
Ja, hvis du søger gennem en låneformidler frem for en enkelt långiver. Formidleren sender din ansøgning videre til flere banker eller långivere på én gang, så du kan sammenligne de tilbud, du reelt bliver godkendt til, i stedet for at søge hver enkelt udbyder for sig.
Er kviklån dyrere end almindelige banklån?
Ofte, men ikke altid. Små lån og kreditter har generelt en tendens til højere ÅOP, mens et tilbud fra en bank eller en låneformidler nogle gange kan være billigere – især ved større beløb eller længere løbetid. Sammenlign derfor altid den faktiske samlede tilbagebetaling, før du konkluderer noget.
Hvad sker der, hvis jeg ikke kan betale mit kviklån?
Manglende betaling fører typisk til rykkere og rykkergebyrer først, og senere kan sagen ende hos inkasso. Fortsætter problemet, risikerer du også at blive registreret som dårlig betaler. Kontakt derfor långiveren så tidligt som muligt, hvis du kan se, at du ikke kan betale en kommende ydelse – jo før du reagerer, desto flere muligheder er der typisk for at finde en løsning.
Per Andersen er administrerende direktør og stifter af PA Medier. Siden 2000 har han arbejdet med forbrugerrettet indhold om lån, kredit og privatøkonomi og har mere end 25 års erfaring med sammenligning og formidling af finansielle produkter.